 Numéro 26
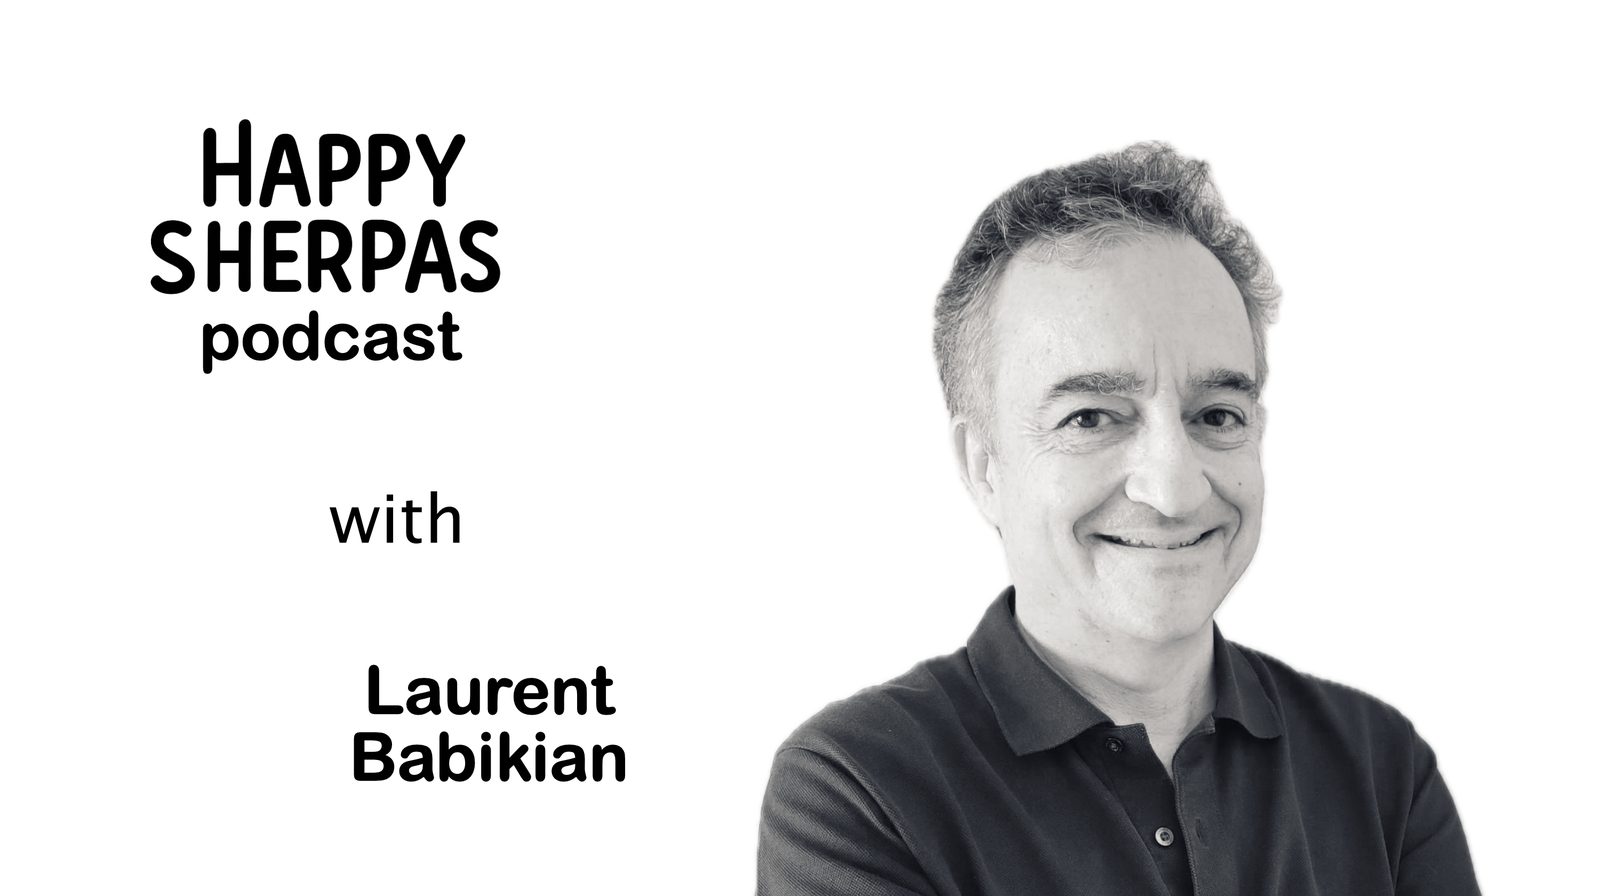
Making Price Tell the Truth, with Laurent Babikian
J’ai eu le plaisir de recevoir Laurent BABIKIAN dans le dernier épisode de Happy Sherpas, le podcast que je coanime avec Virginie Vitiello. Laurent a passé dix ans à vendre des produits dérivés chez Crédit Agricole Indosuez avant de décider, selon ses propres mots, qu’il ne “créait rien”. Il est parti au Brésil où il a contribué à l’écosystème des startups, puis a passé onze ans au Carbon Disclosure Project à pousser les investisseurs vers l’objectif de 1,5°C. Aujourd’hui, il conseille des comités de direction sur leur stratégie de transition et enseigne à HEC Paris. C’est rassurant, à chaque fois, de rencontrer quelqu’un qui a fait le même saut vers le sens et le bien commun que celui que je m’efforce de faire chaque jour.
L’arithmétique inconfortable de l’Europe
Laurent a ouvert avec un chiffre frappant : 75 000 milliards de dollars. C’est à peu près la valeur des ressources naturelles de la Russie au prix du marché. Les États-Unis arrivent en deuxième position, l’Iran en cinquième, la Chine en sixième. L’Europe n’en a presque aucune. Nous importons ce que nous transformons, ce qui signifie que nous importons aussi la volatilité. Et il y a une histoire plus large en arrière-plan : environ la moitié du PIB mondial en parité de pouvoir d’achat provient désormais de l’Asie, la Chine devançant les États-Unis. Et l’arrangement du pétrodollar qui soutient la puissance américaine depuis 1973 (le pétrole facturé en dollars en échange de garanties de sécurité) est sous tension. La situation au Moyen-Orient vient à l’esprit. Mais il faut ajouter que la tentative des États-Unis de réduire leur propre déficit commercial, via les droits de douane et d’autres politiques, signifie moins de dollars disponibles pour que d’autres les détiennent en réserve (et donc financent le Trésor américain). Ce “dilemme de Triffin” est une tension à garder en tête en regardant le monde actuel.
Je ne lis rien de tout cela comme un discours alarmiste. J’y vois plutôt une description du terrain sur lequel l’Europe se trouve réellement, plus fragile que ce que la plupart des comités de direction veulent bien admettre, et qui explique pourquoi Laurent consacre son temps à vouloir changer les règles de la création de valeur. Il plaide pour une économie circulaire et pour que les matériaux soient traités comme des actifs patrimoniaux plutôt que comme des actifs qui se déprécient. Nous avions déjà abordé ces points dans ma précédente lettre “#22 - Circular Programmed Sustainability with Christian Bruère.” Je souhaite ici approfondir une autre des contributions de Laurent : la généralisation de la tarification liée à la durabilité.
La tarification liée à la durabilité
L’idée de Laurent est que les entreprises devraient faire varier leurs prix selon la performance de durabilité de leur interlocuteur, fournisseur, client, banque ou État. Prenons les émissions de scope 3 d’une entreprise, réparties entre ce qu’apportent les fournisseurs et ce que font les clients du produit une fois vendu. Si un fournisseur vous aide à réduire votre empreinte, vous le payez plus, pas moins, parce que vous voulez qu’il continue. Si l’usage qu’un client fait de votre produit augmente votre empreinte, vous lui facturez aussi davantage. Comme le dit Laurent :
Si mon client me permet de réduire mon scope 3, je dois lui vendre à un prix plus bas. S’il fait le contraire, je vendrai plus cher.
Prenons l’aluminium. Le même métal peut servir à un cadre de vélo conçu pour durer trente ans, ou à des capsules de café et des barquettes alimentaires jetables, utilisées une fois puis mises au rebut. Avec une tarification liée à la durabilité, l’aluminium destiné au cadre de vélo coûte moins cher, parce que ce client aide à contenir l’empreinte du vendeur sur plusieurs décennies. L’aluminium destiné aux capsules et aux barquettes coûte plus cher, parce que ce client achète quelques minutes d’usage à partir du même métal extrait. C’est un petit renversement aux conséquences importantes : le prix cesse d’être seulement un signal de rareté pour devenir un signal de conséquence.
Ce que l’eau nous a déjà appris
L’eau est un domaine où l’on a déjà appris à payer pour un cobénéfice, créant des précédents qui devraient inspirer d’autres industries. Autour de Vittel et Évian, des agriculteurs sont payés depuis les années 1990 pour réduire leur usage d’engrais et de pesticides et adopter un pâturage extensif, en échange de la protection de la nappe phréatique dont dépendent les marques. C’est un arrangement privé, mais durable.
La version publique est encore plus parlante. Le service des eaux de New York paie des agriculteurs des Catskills et du bassin versant de la Delaware pour qu’ils cultivent d’une manière qui protège l’eau potable de neuf millions d’habitants. Le raisonnement était purement financier : cette solution coûtait moins cher que les huit à dix milliards de dollars qu’il aurait fallu à la ville pour construire une usine de filtration, plus cent millions par an pour la faire fonctionner.
La France applique une version plus modeste et plus récente de la même logique à travers ses agences de l’eau : 654 exploitations sont désormais sous contrat sur près de 74 000 hectares, rien que dans le bassin Seine-Normandie, pour un financement de plus de 50 millions d’euros.
Aucun de ces cas n’a attendu un traité ou un cadre mondial. Ce sont toutes des décisions prises localement, un bilan comptable à la fois, la preuve que l’on peut avancer malgré la lenteur de la coopération internationale.
La même logique s’étend aux inondations. À Pickering, dans le nord de l’Angleterre, des agriculteurs en amont gèrent désormais les sols et construisent de petits barrages perméables pour ralentir l’eau avant qu’elle n’atteigne la ville, après qu’une digue de béton classique a été jugée trop coûteuse selon les règles habituelles de coût-bénéfice. Si le bénéfice sur les inondations est modeste à lui seul, l’équation économique fonctionne dès lors qu’on y ajoute les cobénéfices sur l’habitat et le carbone.
La Chine a appliqué la même idée à une échelle totalement différente après les inondations du Yangtsé en 1998, en payant des agriculteurs pour convertir en forêt des terres cultivées en pente, sur près de quinze millions d’hectares. Les estimations du carbone ainsi séquestré varient beaucoup selon les études, mais elles devraient se compter en milliards de tonnes de CO2 sur le plus long terme. Oui, en milliards !
Quand l’argent lui-même se tarifie selon son impact
Laurent cite les taux d’intérêt comme un exemple où la tarification différenciée existe déjà : les prêts liés à la durabilité représentent aujourd’hui environ 40 % du marché des prêts labellisés. Les taux d’intérêt varient selon que l’entreprise atteint ou non ses objectifs de durabilité. Malheureusement, le régulateur financier britannique a confirmé en 2025 que, malgré de réelles améliorations dans la structuration de ces prêts, les ajustements de marge liés à l’atteinte ou non des objectifs de durabilité restent, selon ses propres termes, de minimis, trop faibles pour changer réellement les comportements. L’idée fonctionne. L’échelle, pas encore.
J’ajouterais que cette tarification différenciée pourrait aussi s’appliquer aux banques centrales, qui fixent les taux les plus importants de nos économies. Le Network for Greening the Financial System a publié en janvier 2026 un cadre pour pondérer les facteurs climatiques des deux côtés du bilan d’une banque centrale. La banque centrale chinoise offre un taux préférentiel de 1,75 % pour les prêts verts depuis 2021, et la Banque du Japon un taux de 0 % pour les financements liés au climat depuis 2022. La Banque centrale européenne dit étudier la question.
Je pense qu’un taux sans risque vert est en réalité l’un des principaux leviers à actionner si nous voulons transformer nos économies à grande échelle. Cependant, rien n’est encore mis en œuvre.
Conclusion
Ce qui m’a frappé tout au long de cette conversation, c’est à quel point le schéma se répète à chaque échelle : carbone, eau, inondations, prêts bancaires, taux des banques centrales... L’outil existe presque toujours déjà. Mais il est presque toujours trop marginal pour compter. Ce n’est plus un problème de connaissance. Nous avons largement dépassé le stade où il faudrait encore un cadre, un pilote, une preuve de concept supplémentaire. Nous avons la théorie et nous avons les outils. Ce qui manque, c’est la volonté de les utiliser à l’échelle que le problème exige réellement.
Cela devrait être un produit standard sur le marché. Ce n’est pas le cas.
C’est ce que dit Laurent des prêts liés à la durabilité ; cela pourrait s’appliquer à presque tout ce qui précède dans cette lettre. Voici donc la question que je continue de me poser : si les instruments existent déjà, du champ d’un agriculteur au bilan d’une banque centrale, qu’est-ce qui nous empêche exactement de les utiliser correctement ?
Écoutez cet épisode de Happy Sherpas sur Apple Podcasts, Spotify ou YouTube.
Comme toujours, cette lettre, initialement publiée sur LinkedIn, a vocation à ouvrir une discussion : rejoignez-la ici.
Lenny Kessler